
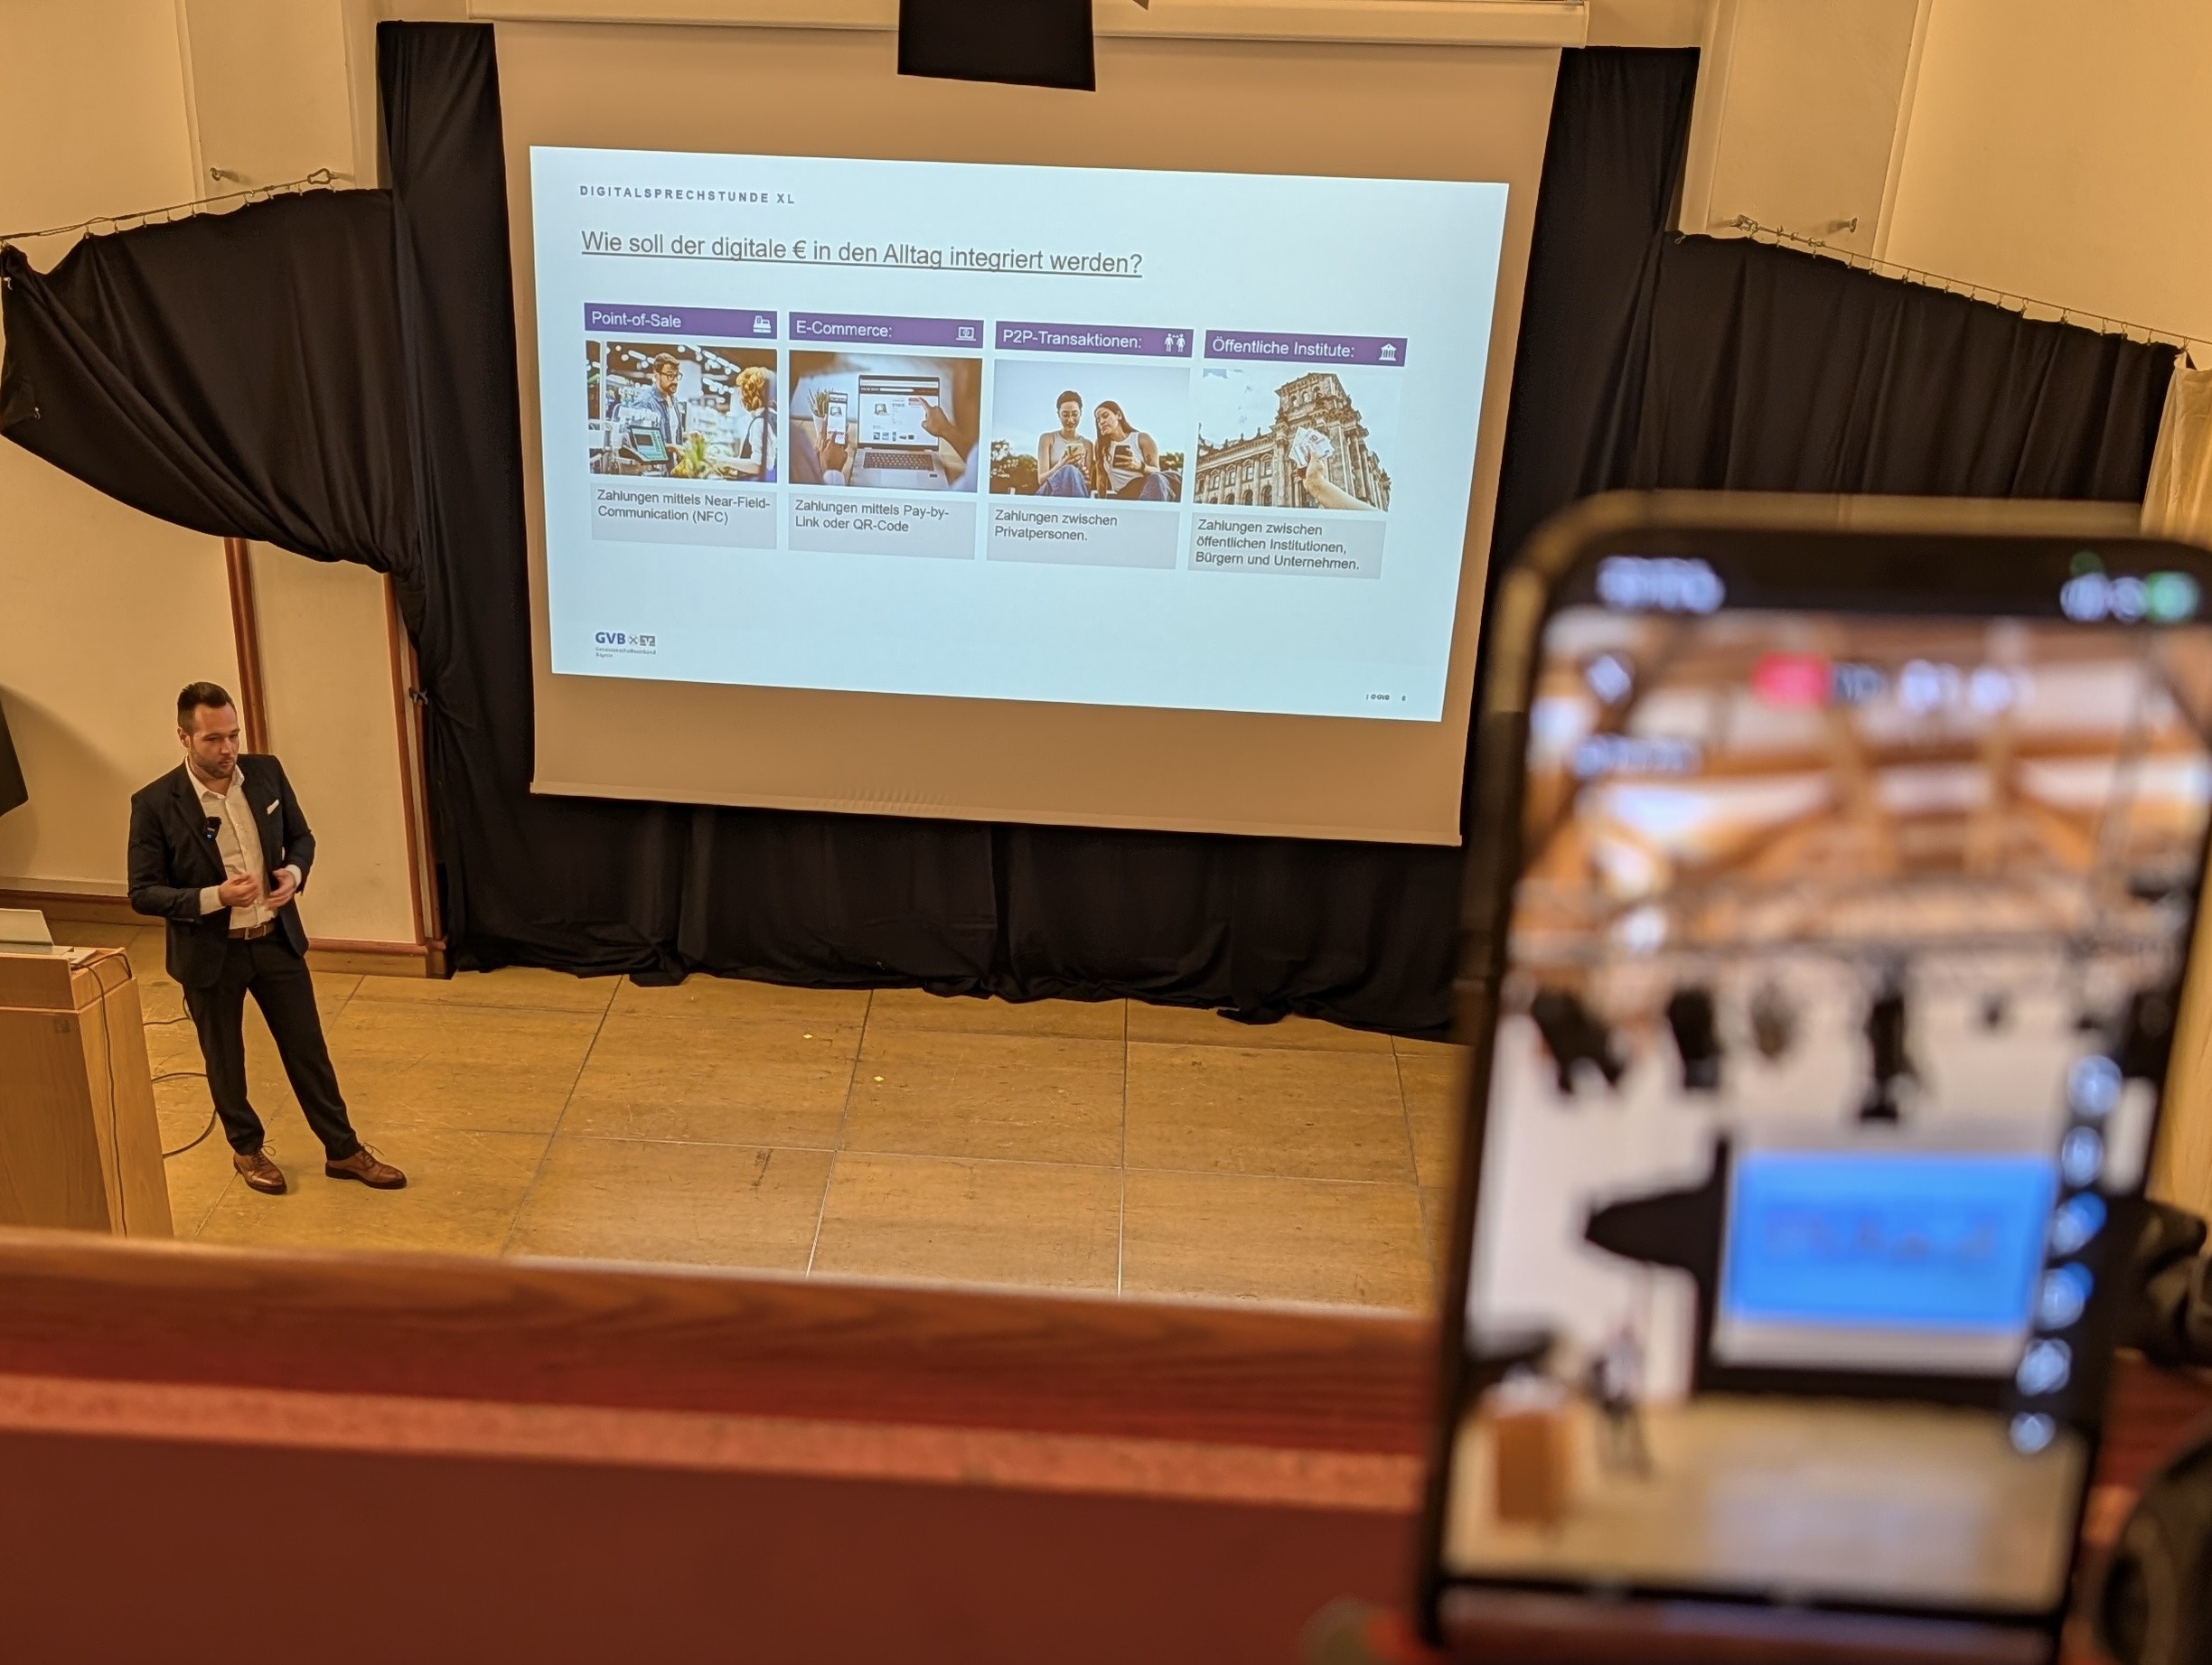
Rückblick auf die Digitalsprechstunde XL in Gröbenzell
Wie bezahlen wir in Zukunft? Darum ging es in der Digitalsprechstunde XL. Referent war Tobias Böll, Referent für Trend- und Innovationsmanagement beim Genossenschaftsverband Bayern. Der Verband vertritt mehr als 1.200 Mitglieder, darunter 175 Volks- und Raiffeisenbanken.
Warum ein digitaler Euro?
Zum Einstieg gab es ein kleines Experiment im Saal. Es zeigte, was auch die Zahlen belegen: Bargeld verliert an Bedeutung. 2017 liefen noch knapp drei Viertel aller Zahlungen bar, 2025 war es weniger als die Hälfte. Dazu kommt, dass 15 der 21 Euro-Länder kein eigenes, viel genutztes digitales Bezahlverfahren haben. Deshalb laufen etwa zwei Drittel der Kartenzahlungen in Europa über US-Anbieter wie Visa, Mastercard und PayPal. Das sind die beiden Hauptgründe der Europäischen Zentralbank (EZB) für den digitalen Euro.
Wichtig ist: Der digitale Euro soll Bargeld ergänzen und nicht ersetzen.
Der Zeitplan
- Seit November 2025 läuft die technische Vorbereitung. Parallel verhandeln EU-Kommission, Parlament und Rat im Trilog.
- Ende 2026 soll das Gesetz verabschiedet sein.
- Ab Mitte 2027 ist ein zwölfmonatiger Pilotbetrieb mit 36 Banken und Zahlungsdienstleistern geplant. Die Genossenschaftliche FinanzGruppe und die Sparkassen sind dabei.
- Eingeführt wird der digitale Euro frühestens 2029.
So soll der digitale Euro funktionieren
- Online-Variante: Sie ist an das Girokonto gekoppelt und liegt in der Banking-App. Die EZB plant zusätzlich eine eigene App. Was über das Haltelimit hinausgeht, wird automatisch mit dem Girokonto verrechnet. Technisch funktioniert das wie eine Echtzeitüberweisung, nicht wie eine Kryptowährung oder Blockchain.
- Offline-Variante: Sie funktioniert wie digitales Bargeld auf einem Sicherheitschip im Smartphone und wird per NFC oder Bluetooth übertragen. Dabei werden keine Transaktionsdaten gespeichert. Geht das Handy verloren, ist das Guthaben weg, genau wie bei Bargeld.
- Der digitale Euro soll gesetzliches Zahlungsmittel werden. Händler müssen ihn also annehmen. Für Verbraucher soll er kostenlos sein, und er wird nicht verzinst.
- Im Gespräch sind Haltelimits von rund 500 € offline und bis zu 3.000 € online. Festgelegt ist das noch nicht.
Chancen und offene Fragen
Für Verbraucher: Das Geld ist eine direkte Forderung gegenüber der EZB, die Daten sollen geschützt sein und man kann auch ohne Internet und in allen Euro-Ländern bezahlen. Offen bleibt, welchen Mehrwert er in Deutschland bringt, wo es die Girocard schon gibt. Hinzu kommen Bedenken beim Datenschutz und Hürden für weniger technikaffine Menschen.
Für Händler: Sie bekommen eine günstigere Alternative zu den US-Anbietern, das Geld kommt sofort an und es gibt keine Rückbuchungen. Dafür fallen Kosten für die Anpassung der Kassensysteme an, und niemand weiß, wie viele Kunden den digitalen Euro tatsächlich nutzen werden.
Für Banken: Das war die persönliche Einschätzung des Referenten. Die Banken müssen viel investieren: Die EZB rechnet mit 4 bis 5,8 Mrd. €, eine PwC-Studie mit bis zu 18 Mrd. €. Gleichzeitig dürfen sie für den digitalen Euro nichts berechnen. Die größte Sorge ist, dass Einlagen von den Konten abfließen. Das könnte Kredite verteuern. Deshalb ist die Höhe des Haltelimits so entscheidend.
Wero: die europäische Alternative, die es schon gibt
Wero ist kein neues Geld, sondern ein Bezahlverfahren. Dahinter steht die European Payments Initiative (EPI), ein Zusammenschluss europäischer Banken. Nach Angaben des Referenten hat Wero rund 60 Millionen aktive Nutzer und ist in Deutschland, Frankreich, Belgien und Luxemburg verfügbar. 2027 kommen die Niederlande und Österreich dazu.
Schon heute kann man mit Wero:
- Geld an Freunde senden und anfordern, per Handynummer oder QR-Code
- per QR-Code bezahlen
- online einkaufen. Über 5.000 Händler sind dabei, zum Beispiel dm.
- Abos und Streaming bezahlen
Ab 2027 soll Wero auch an der Ladenkasse funktionieren. Außerdem sollen weitere 5.000 Händler dazukommen, darunter Amazon, MediaMarkt und Saturn. Wero läuft direkt über die Banking-App der Hausbank. Ein eigenes Konto wie bei PayPal braucht man nicht.
Bei einer Live-Bestellung bei dm konnten die Teilnehmenden direkt sehen, wie das Bezahlen mit Wero abläuft.
Fazit
Digitaler Euro und Wero sollen sich ergänzen und nicht gegenseitig verdrängen. Beide sollen Europa unabhängiger von amerikanischen Zahlungsanbietern machen. Wie gut das beim digitalen Euro gelingt, hängt davon ab, wie die Politik ihn am Ende ausgestaltet. Wero kann jeder schon heute ausprobieren.
Dazu passend auch eine aktuelle Petition von der Stiftung Finanzwende